Empresa de la semana$NRDS4 min de lectura
De cada 100 dólares que cobra, NerdWallet se queda con 7,8
NerdWallet es una web que ayuda a comparar tarjetas, préstamos, seguros e hipotecas. Al acabar, entenderás por qué una empresa puede vender cada vez más y aun así quedarse con poco de cada venta.
Redacción InTerms · 25 oct 2026 · NerdWallet, Inc. · Ver la señal del 25 oct
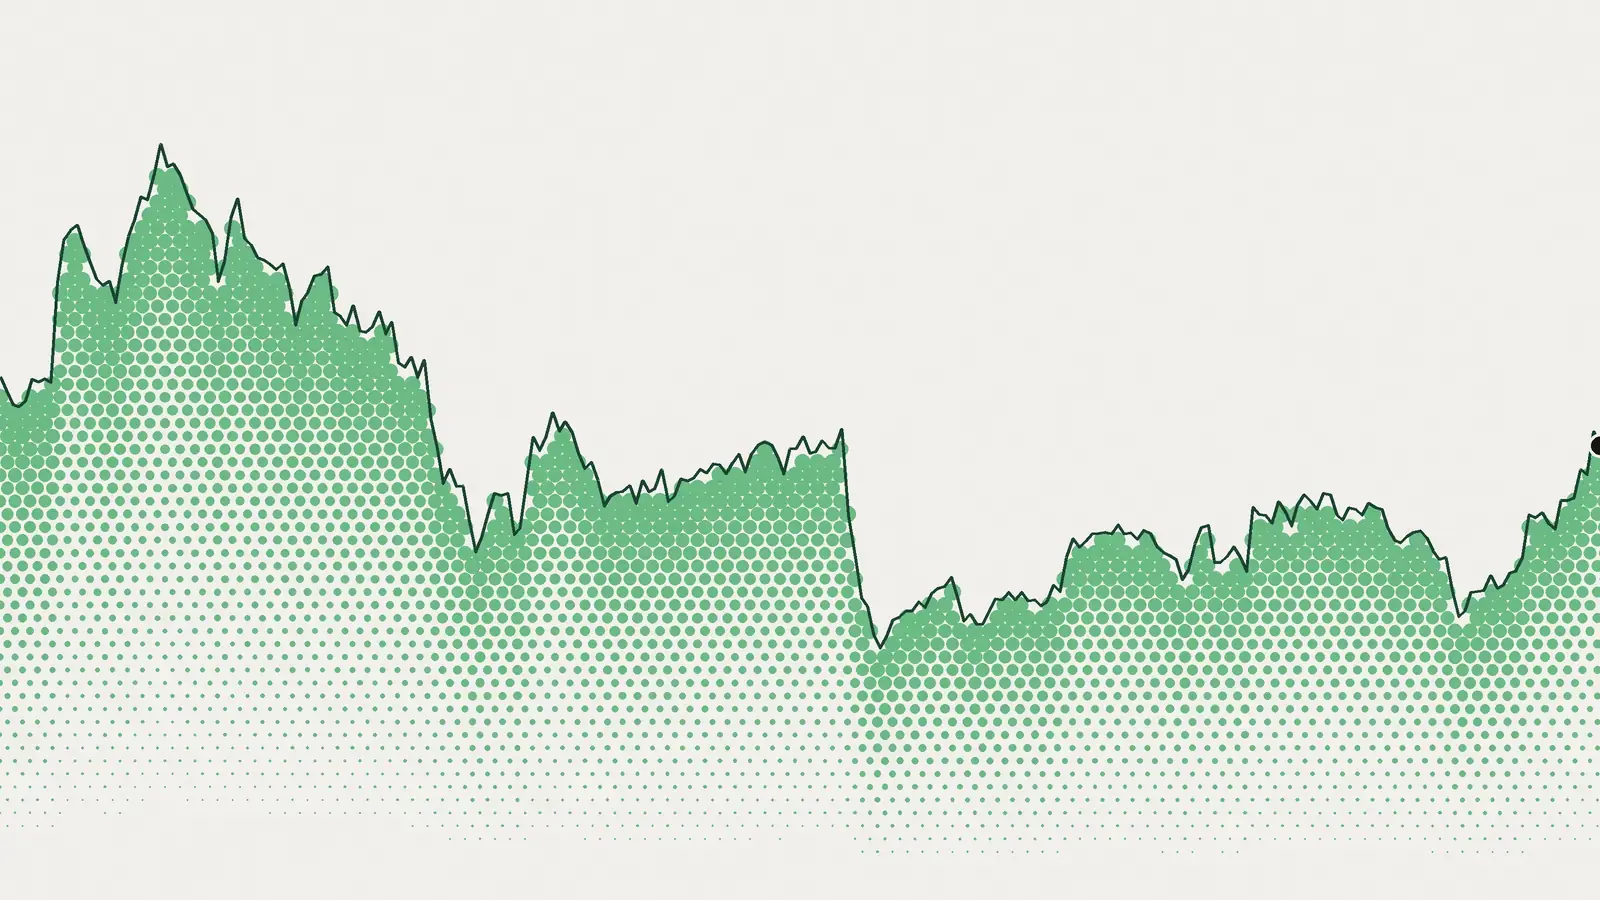 Señal · 25 oct10,93 $Último cierre · 23 oct10,93 $ · +0,0 % desde la señal
Al terminar sabrás
- Ver cómo una web de consejos financieros se convierte en un negocio.
- Entender qué pasa con cada 100 dólares que cobra la empresa.
- Distinguir entre vender más y ganar más por cada venta.
Qué vende y a quién
NerdWallet no vende un producto físico. Vende orientación. Publica guías, calculadoras e investigación para que particulares y pequeñas y medianas empresas decidan sobre su dinero. Según su descripción oficial, también permite comparar, preseleccionar o contactar con proveedores externos de tarjetas, préstamos, seguros e hipotecas. Opera en Estados Unidos, Reino Unido, Australia y Canadá. Además tiene filiales de corretaje y asesoría. ¿Quién le paga? La descripción no lo detalla, así que damos una lectura razonable: cobra a los proveedores financieros cuando un lector acaba conectando con ellos, igual que una agencia inmobiliaria cobra al cerrar una venta. Al lector, la información le sale gratis. Por eso importa tanto que mucha gente entre en la web.
Cómo gana dinero
Imagina un bar. Un café cuesta poco de preparar, pero luego hay que pagar sueldos, alquiler y publicidad. En NerdWallet pasa algo parecido, y las cifras de 2025 lo muestran. De cada 100 dólares que cobra, solo 7,6 se van en producir y vender lo que ofrece. Le quedan 92,4. Es un porcentaje altísimo, porque su producto es información digital y no hay que fabricar nada.
Pero ahí no acaba la cuenta. Mantener la empresa en marcha (personas, tecnología, marketing) se lleva 84,6 dólares de cada 100. Quedan 7,8 dólares de beneficio operativo, que es lo que gana el negocio en sí antes de otros efectos como los impuestos. Tras todo, el beneficio final es de 5,8 dólares por cada 100.
Sobre unos ingresos de 836,6 millones de dólares, esa diferencia es pequeña pero real. Muchos bares no llegan a tanto.
De cada 100 $ que cobra NerdWallet…
- 7,6 $ Producir y vender
- 84,6 $ Funcionar
- 7,8 $ Le queda
Por qué ha crecido
Primero, vender más. Los ingresos pasaron de 538,9 millones de dólares en 2022 a 836,6 millones en 2025, un 55,2 % más en tres años. Es un crecimiento anual medio del 15,8 %. Y fue acelerando: 11,2 % en 2023, 14,7 % en 2024 y 21,7 % en 2025.
Segundo, ganar más por cada venta. Aquí hay un matiz. El margen bruto apenas se movió: bajó 0,2 puntos. Así que el cambio no vino de producir más barato. Vino de los gastos de funcionamiento, que pesaron cada vez menos sobre las ventas. El margen operativo pasó de -2,3 % en 2022 a 7,8 % en 2025, 10,1 puntos más. Las ventas crecieron más deprisa que los gastos.
¿Por qué crecieron las ventas? La descripción oficial menciona varias líneas: contenido, comparadores y servicios financieros. Pero no dice cuál empujó más. Las cifras sugieren que el negocio gana tamaño sin necesitar gastar en la misma proporción. Es una lectura, no un hecho confirmado.
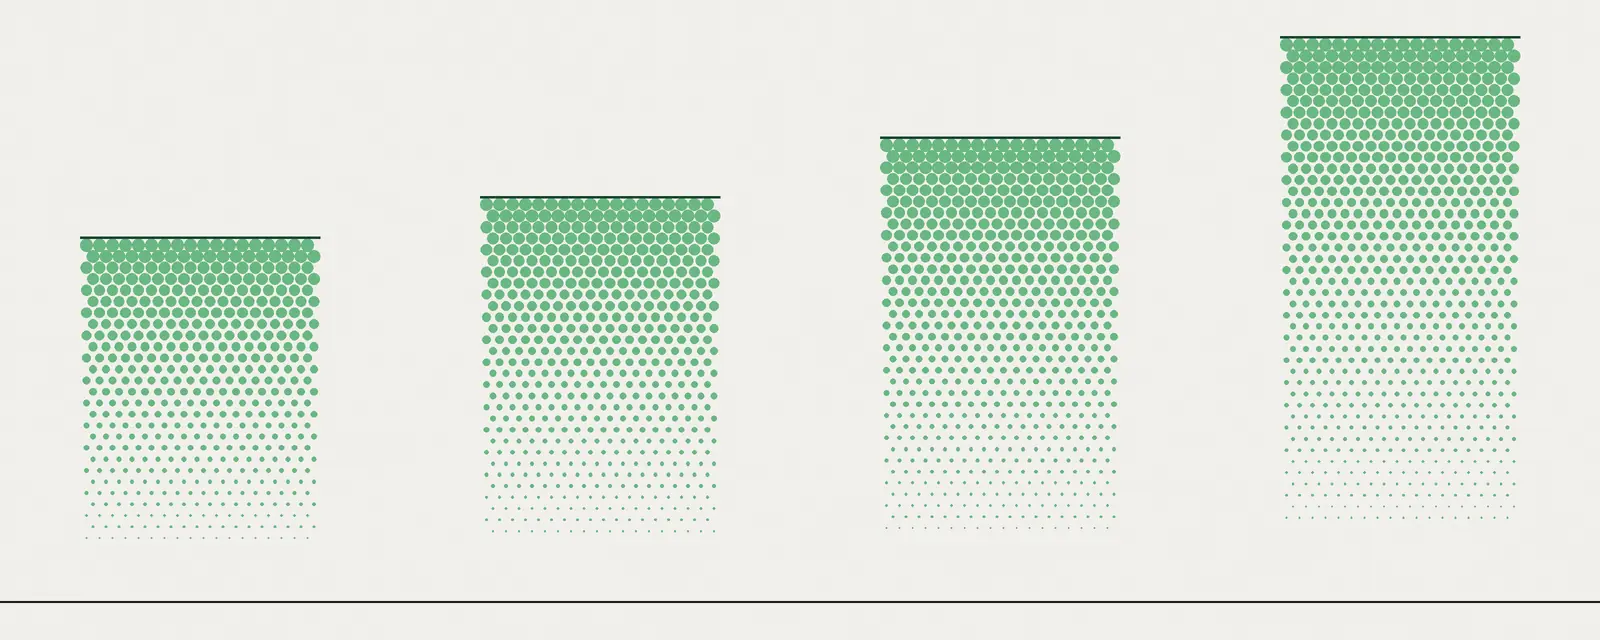
- 2022539 M$
- 2023599 M$+11,2 %
- 2024688 M$+14,7 %
- 2025837 M$+21,7 %
Qué podría salir mal
La tesis contraria de InTerms apunta a una desaceleración. El crecimiento reciente que midió InTerms al emitir la señal fue del 5,6 %. No es un año natural, así que no se compara directamente con el 21,7 % de 2025. Aun así, es una advertencia: el ritmo podría estar enfriándose. InTerms añade otro riesgo: un mercado de comparadores financieros saturado, con demasiados competidores.
La señal dejaría de ser válida si los ingresos cayeran con fuerza de un trimestre a otro, o si el margen bruto se comprimiera. Por eso conviene vigilar dos cifras: el crecimiento de los ingresos y ese margen bruto del 92,4 %. Hay un colchón: la deuda sobre patrimonio es de 0,04, es decir, casi no debe dinero. Pero un colchón no sustituye al crecimiento.
La condición de salida de InTerms. Caída ingresos bajo 15% trimestral o compresión márgenes brutos. Fecha límite: 23 ene 2027.
Vender más es la mitad de la historia: la otra mitad es cuánto de cada venta consigue quedarse la empresa.
Para quedarte con la idea
InTerms en cifras
Hasta el 2 oct 2026, 239 señales publicadas habían cumplido ya 30 días. A los 30 días, 53,6 % estaba en positivo y 46,4 % en negativo. La mediana fue +0,6 %; la peor, −58,3 %; la mejor, +76,2 %.
Eso significa que casi una de cada dos señales pierde dinero a un mes vista. Por eso cada señal lleva escrita la condición en la que deja de valer, y por eso este semanal no busca que aciertes: busca que sepas por qué una empresa podría ir bien o mal.
Para comparar: 59,0 % de las señales batió al índice de small caps (IWM (Russell 2000)) en el mismo periodo. La nota de 1 a 10 aún no ordena bien los resultados: una nota alta no garantiza nada.
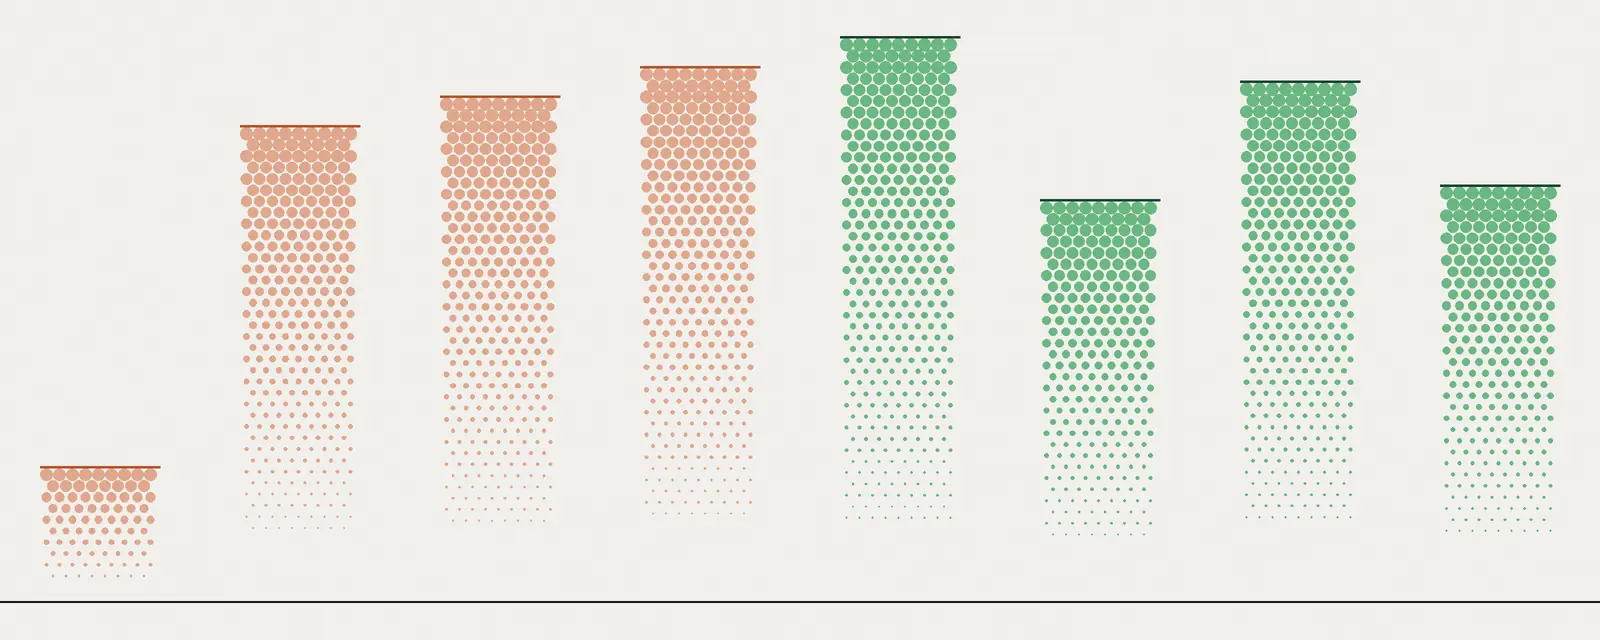
- 9< −20
- 32−20 a −10
- 34−10 a −5
- 36−5 a 0
- 380 a 5
- 275 a 10
- 3510 a 20
- 28> 20
Ponte a prueba
De cada 100 dólares que cobra NerdWallet, ¿cuántos quedan tras el coste de producir y vender?
- a7,6 dólares
- b92,4 dólares
- c84,6 dólares
Ver la respuesta
b. Solo 7,6 dólares se van en producir y vender, así que quedan 92,4.
¿Qué explica sobre todo que el margen operativo pasara de -2,3 % a 7,8 %?
- aQue producir le costó mucho menos
- bQue los gastos de funcionamiento pesaron menos sobre las ventas
- cQue la empresa dejó de tener ingresos
Ver la respuesta
b. El margen bruto casi no cambió; la mejora vino de que las ventas crecieron más deprisa que los gastos.
¿Por qué no conviene comparar directamente el 5,6 % de crecimiento reciente con el 21,7 % de 2025?
- aPorque no miden el mismo periodo
- bPorque uno es de ingresos y otro de beneficios
- cPorque el 5,6 % es un error
Ver la respuesta
a. El 5,6 % es lo que midió InTerms al emitir la señal, no un año natural como el 21,7 %.
Las respuestas del número anterior
- De cada 100 dólares que cobró Dorian en el último año, ¿cuántos quedaron como beneficio operativo? → b. Tras el coste de operar (45,5) y los gastos de funcionamiento (10,5), quedaron 44,0 dólares.
- En 2026 los ingresos subieron un 36,3 %, pero el margen operativo (44,0 %) sigue por debajo del de 2023 (50,9 %). ¿Qué significa? → c. Los ingresos de 2026 (481,5 millones) superan los de 2023 (389,7), pero cada venta deja menos beneficio.
- ¿Por qué no se puede comparar sin más el crecimiento reciente de 124,0 % con el 36,3 % de 2026? → a. Es el crecimiento que midió InTerms al emitir la señal, no el de un año natural como los demás.
Llévatelo
Léelo sin conexión, imprímelo o guárdalo.
La lección completa, con sus gráficos, el test y las respuestas, en un PDF de 6 páginas.
Lo que ya sabes
3 lecciones · 3 empresas por dentro
Empresas
- $ELE
- $LPG
- $NRDS
Lección generada con ayuda de IA a partir de las cuentas anuales de Yahoo Finance, la descripción oficial de la empresa y la nota de InTerms; cada cifra citada se comprueba contra esos datos antes de publicarse. Las explicaciones de por qué crece una empresa son una lectura de esas cifras, no un hecho: contrástalas en los informes oficiales de la empresa (SEC, formulario 10-K). Es contenido educativo, no asesoramiento financiero ni recomendación de inversión.